KOBİ Kredisi İçin Teminat Şart mı? Bankalar Hangi Teminatları Kabul Eder?
KOBİ kredisi kullanmak isteyen işletmelerin en sık sorduğu sorulardan biri, “Kredi kullanabilmek için mutlaka teminat göstermem gerekir mi?” sorusudur. Kısa cevap: Her KOBİ kredisi için mutlaka maddi teminat şart değildir. Bankalar kredi başvurusunu değerlendirirken işletmenin mali yapısını, cirosunu, mevcut borçlarını, kredi ve ödeme geçmişini, faaliyet süresini, sektörünü ve talep edilen kredi tutarını birlikte değerlendirir. Yapılan değerlendirme sonucunda banka krediyi teminatsız kullandırabileceği gibi kefalet, taşınır veya taşınmaz rehni, alacak temliki ya da farklı bir güvence de talep edebilir.
Bu nedenle KOBİ kredilerinde teminat ihtiyacı yalnızca kullanılacak kredi türüne değil, işletmenin finansal durumuna ve bankanın kredi politikasına göre de değişebilir.
KOBİ Kredisi İçin Teminat Zorunlu mu?
KOBİ kredilerinde bütün işletmeler ve bütün kredi ürünleri için geçerli tek bir teminat şartından söz etmek mümkün değildir. Bankalar bazı ticari kredileri işletmenin kredibilitesine bağlı olarak ilave maddi teminat almadan kullandırabilirken bazı kredi başvurularında ek güvence isteyebilir.
Örneğin düzenli banka hareketleri bulunan, borçlarını zamanında ödeyen, yeterli ciroya ve sağlıklı finansal göstergelere sahip bir işletmenin değerlendirilmesi ile yeni kurulmuş veya yüksek tutarda kredi talep eden bir işletmenin değerlendirilmesi aynı olmayabilir.
Kredi tutarı yükseldikçe veya bankanın değerlendirdiği risk arttıkça ek teminat talep edilmesi de söz konusu olabilir.
Bankalar KOBİ Kredisi Verirken Neye Bakar?
Teminat, kredi değerlendirmesinin yalnızca bir bölümüdür. Banka öncelikle işletmenin kullandığı krediyi geri ödeme kapasitesini anlamaya çalışır.
Değerlendirmede işletmenin cirosu ve hesap hareketleri, faaliyet süresi, mevcut kredi borçları ve limitleri, geçmiş kredi ödeme performansı, çek ve senet ödeme geçmişi, mali tabloları, özkaynak yapısı, vergi ve SGK durumu, sektör koşulları ve şirket ortaklarının finansal geçmişi gibi birçok unsur dikkate alınabilir.
Dolayısıyla güçlü bir teminatın bulunması tek başına kredinin kesin olarak onaylanacağı anlamına gelmediği gibi, işletmenin gayrimenkulünün bulunmaması da her durumda kredi kullanamayacağı anlamına gelmez.
Bankalar KOBİ Kredilerinde Hangi Teminatları Kabul Edebilir?
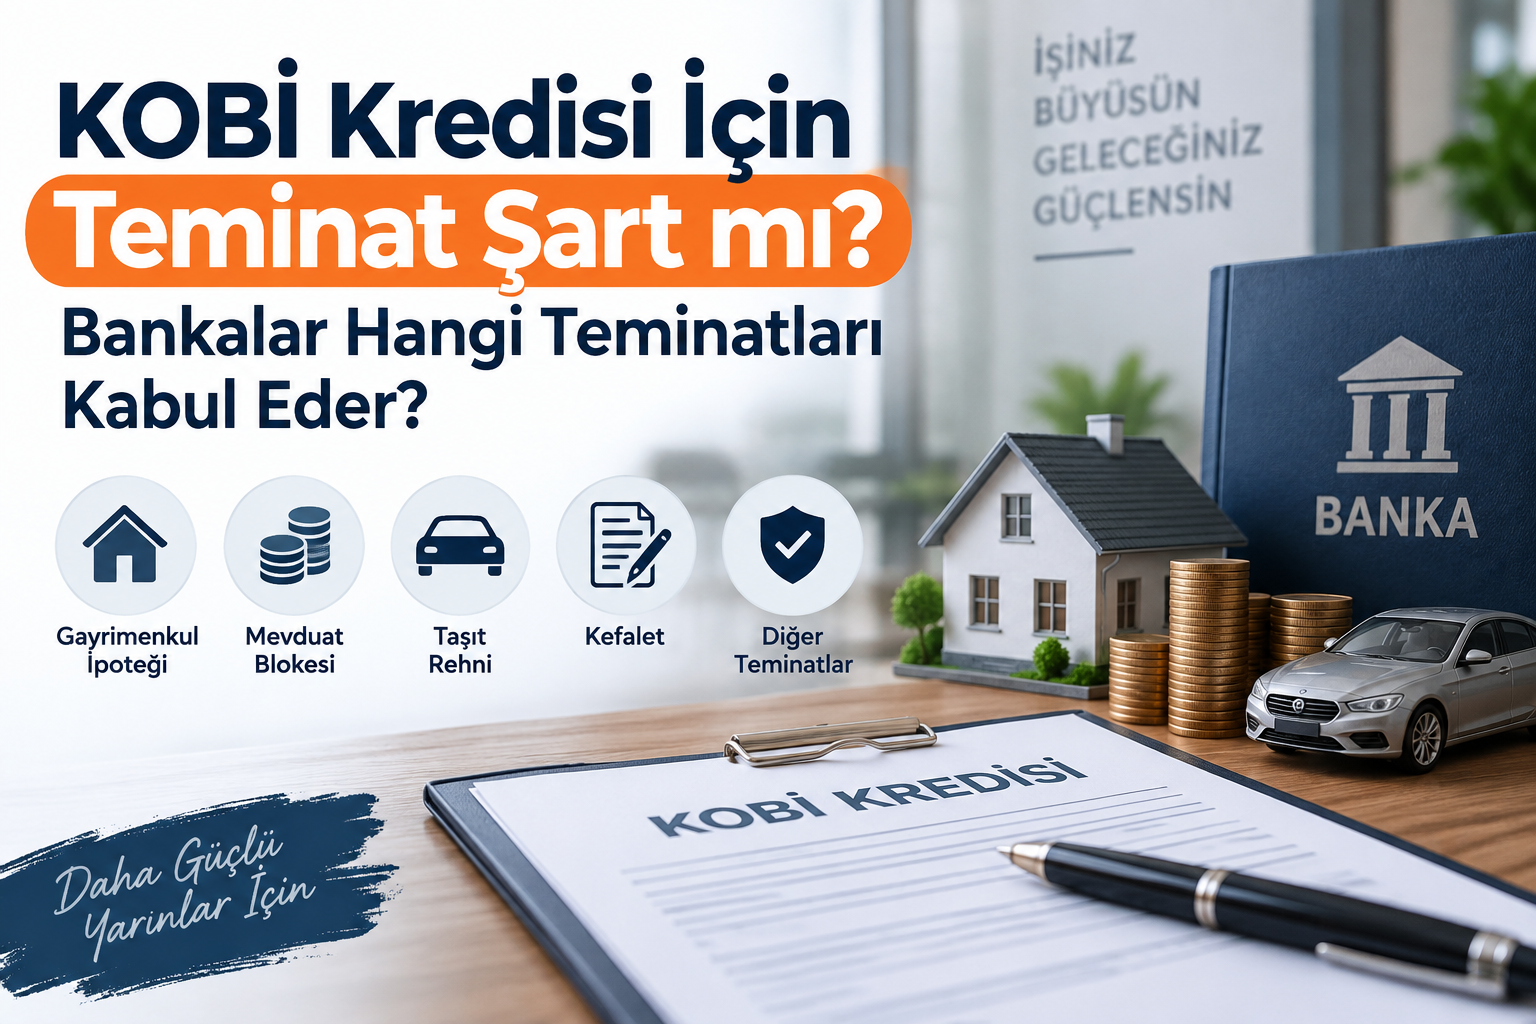
Bankanın kabul edeceği teminatlar kredi türüne, işletmeye ve bankanın kendi kredi politikalarına göre değişebilir. KOBİ finansmanında karşılaşılabilecek başlıca güvence türleri arasında şahıs veya ortak kefaleti, gayrimenkul ipoteği, taşıt veya diğer varlıklar üzerinde rehin, mevduat veya finansal varlık rehni, alacak temliki ve çeşitli kefalet mekanizmaları bulunabilir.
Bankanın bir varlığı teminat olarak kabul etmesi, o varlığın değerinin tamamı kadar kredi kullandırılacağı anlamına gelmez. Banka teminatın niteliğini, değerini, nakde çevrilebilirliğini ve hukuki durumunu ayrıca değerlendirir.
Gayrimenkul İpoteği ile KOBİ Kredisi Kullanılabilir mi?
Gayrimenkul ipoteği ticari kredilerde kullanılabilen teminat yöntemlerinden biridir. İşletmeye, şirket ortağına veya koşullara bağlı olarak üçüncü bir kişiye ait gayrimenkul banka tarafından teminat olarak değerlendirilebilir.
Ancak gayrimenkulün piyasa değerinin örneğin 5 milyon TL olması, işletmenin otomatik olarak 5 milyon TL kredi kullanabileceği anlamına gelmez. Banka ekspertiz değerini, kredi-teminat oranını, gayrimenkulün hukuki durumunu ve işletmenin geri ödeme kapasitesini birlikte değerlendirir.
Başka bir ifadeyle teminat kredinin yerine geçmez; kredinin geri ödenmesine ilişkin bankaya ek güvence sağlar.
Kefil Göstererek KOBİ Kredisi Kullanılabilir mi?
Bazı KOBİ kredilerinde banka şirket ortaklarının veya üçüncü kişilerin kefaletini talep edebilir. Özellikle tüzel kişiliklere kullandırılan ticari kredilerde ortakların kefaletiyle karşılaşılması mümkündür.
Ancak kefaletin bulunması da tek başına kredi onayı anlamına gelmez. Banka hem işletmenin hem de kefilin finansal durumunu kendi değerlendirme kriterleri çerçevesinde inceleyebilir.
KGF Kefaleti KOBİ Kredilerinde Nasıl Kullanılır?
Yeterli teminatı bulunmayan bazı işletmeler açısından Kredi Garanti Fonu (KGF) kefaleti finansmana erişimi destekleyen mekanizmalardan biridir.
KGF doğrudan işletmeye kredi veren bir banka değildir. Belirli programlar ve koşullar kapsamında kredi kuruluşları nezdinde işletmeler lehine kefalet sağlayabilir. Ancak KGF kefaletinin bulunması da kredinin otomatik olarak onaylanacağı anlamına gelmez. İlgili programın koşullarının yanı sıra bankanın kredi değerlendirmesi de devam eder.
Bu nedenle KGF destekli finansman seçenekleri değerlendirilirken güncel program koşulları, uygunluk kriterleri, kefalet oranları ve limitler ayrıca kontrol edilmelidir.
Teminatsız KOBİ Kredisi Almak Mümkün mü?
Evet, bazı durumlarda KOBİ'lerin ilave maddi teminat göstermeden ticari kredi kullanması mümkün olabilir.Özellikle bankaların dijital ticari kredi ürünlerinde veya belirli limitler dahilindeki finansman seçeneklerinde başvuru, işletmenin mevcut finansal verileri ve banka tarafından yapılan kredi değerlendirmesi üzerinden sonuçlandırılabilir.
Ancak “teminatsız kredi” ifadesi kredinin hiçbir değerlendirme yapılmadan verildiği anlamına gelmez. Banka işletmenin kredi geçmişini, finansal durumunu, ödeme kapasitesini ve kendi risk kriterlerini değerlendirmeye devam eder.
Ayrıca banka ürüne göre şirket ortağı kefaleti gibi ek güvenceler talep edebilir.
Yeni Kurulan KOBİ'lerden Teminat İstenir mi?
Yeni kurulan işletmeler açısından kredi değerlendirmesi daha farklı olabilir. Bunun temel nedenlerinden biri işletmenin henüz yeterli finansal geçmişinin, bilançosunun veya düzenli banka hareketlerinin oluşmamış olmasıdır.
Bu durumda banka şirket ortaklarının finansal geçmişine, işletmenin faaliyet alanına, sermaye yapısına, beklenen nakit akışına ve sunulabilecek teminatlara daha fazla önem verebilir.
Bununla birlikte yeni kurulmuş olmak tek başına kredi kullanmaya engel değildir. Bankaların yeni işletmelere yönelik ürünleri ve dönemsel finansman programları bulunabilir.
Vergi veya SGK Borcu Olan KOBİ Teminat Göstererek Kredi Kullanabilir mi?
Vergi veya SGK borcunun bulunması halinde yalnızca teminat gösterilmesi kredinin kesin olarak onaylanacağı anlamına gelmez. Banka işletmenin genel mali durumunu ve geri ödeme kapasitesini birlikte değerlendirir.
Ayrıca bazı destekli veya belirli amaçlara yönelik kredi programlarında vergi ve SGK borcuna ilişkin özel koşullar bulunabilir. Bu nedenle başvurulacak ürünün güncel şartlarının ayrıca incelenmesi gerekir.
Teminatın Değeri Kredi Limitini Belirler mi?
Teminat değeri kredi limitinin belirlenmesinde etkili olabilecek unsurlardan biridir ancak kredi limiti yalnızca teminat değerine göre belirlenmez.
Örneğin yüksek değerli bir gayrimenkule sahip olmak, işletmenin otomatik olarak aynı tutarda ticari kredi kullanabileceği anlamına gelmez. Banka işletmenin krediyi hangi gelir ve nakit akışıyla geri ödeyeceğini de değerlendirmek ister.
Bu nedenle kredi limiti belirlenirken teminatla birlikte işletmenin cirosu, mali tabloları, mevcut borçluluğu, ödeme performansı ve nakit yaratma kapasitesi gibi kriterler önem taşır.
KOBİ Kredisi Başvurusundan Önce Ne Yapılmalı?
Kredi başvurusu yapmadan önce işletmenin mevcut finansal durumunun değerlendirilmesi faydalıdır. Kullanılmak istenen kredi tutarı, aylık ödeme kapasitesi, mevcut kredi borçları, açık limitler ve sunulabilecek teminatlar önceden belirlenebilir.
Aynı zamanda yalnızca faiz oranına bakmak yerine kredinin vadesi, toplam finansman maliyeti, tahsis ve diğer ücretleri, ödeme planı ve varsa teminat koşulları birlikte karşılaştırılmalıdır.
Örneğin bir banka daha düşük faiz oranı sunarken gayrimenkul ipoteği talep edebilir; başka bir finansman seçeneği ise farklı koşullar veya teminat yapısıyla sunulabilir. Bu nedenle KOBİ açısından en uygun kredi, yalnızca en düşük faizli kredi anlamına gelmeyebilir.
KOBİ Kredilerini Karşılaştırırken Teminat Koşullarını da Değerlendirin
KOBİ'lerin finansman ihtiyacı işletmenin büyüklüğüne, sektörüne, nakit akışına ve kullanım amacına göre değişir. Aynı şekilde bankaların kredi değerlendirme ve teminat politikaları da birbirinden farklı olabilir.
Bu nedenle kredi ararken yalnızca “Faiz oranı kaç?” sorusuna değil; “Ne kadar kredi kullanabilirim, vadesi ne kadar, toplam maliyeti nedir ve benden hangi teminatlar istenebilir?” sorularına birlikte cevap aranmalıdır.
KOBİ Pratik üzerinden işletmelere yönelik güncel ticari kredi seçeneklerini inceleyebilir, farklı finansman alternatiflerini karşılaştırabilir ve işletmenize uygun seçenekler için başvuru sürecini başlatabilirsiniz.
Kısaca: Her KOBİ kredisi için gayrimenkul veya benzeri bir maddi teminat göstermek zorunlu değildir. Bankanın teminat talep edip etmeyeceği; kredi ürünü, kredi tutarı, işletmenin finansal yapısı, ödeme geçmişi ve bankanın risk değerlendirmesine göre değişebilir.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Bankaların kredi tahsis, teminat ve değerlendirme koşulları bankaya, ürüne ve müşteriye göre değişebilir. Güncel koşullar başvuru sırasında ilgili finans kuruluşundan teyit edilmelidir.