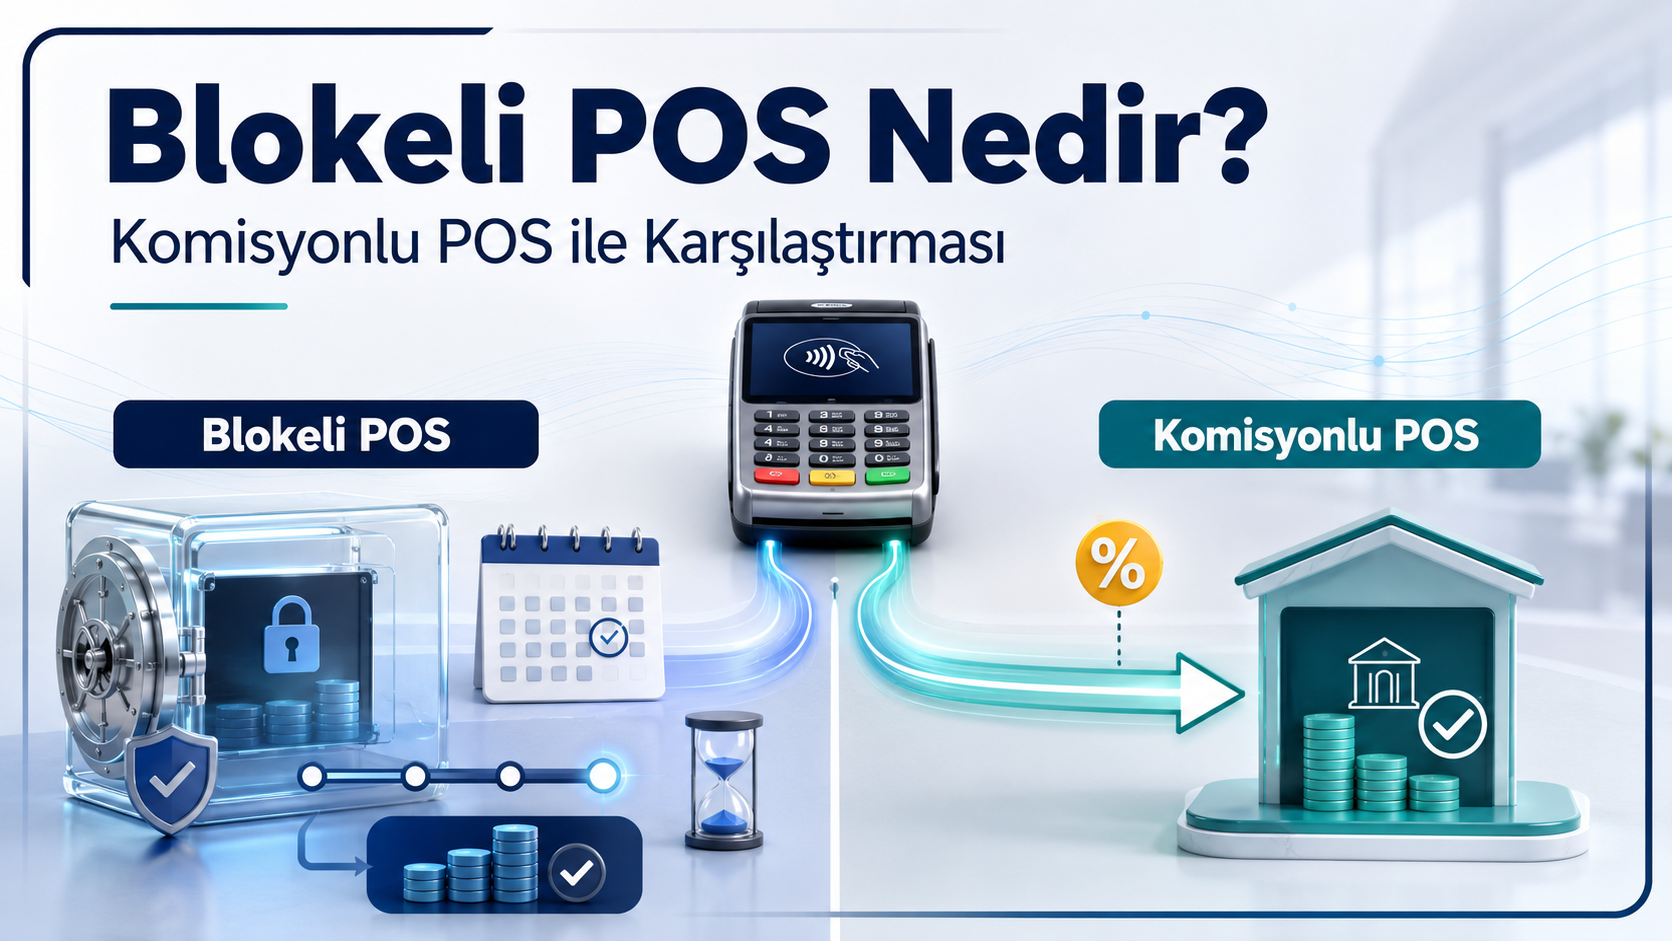
Blokeli POS Nedir? Komisyonlu POS ile Karşılaştırması
POS cihazıyla yapılan satışlarda tahsilatın işletme hesabına ne zaman ve hangi kesintilerle aktarılacağı, işletmenin nakit akışını doğrudan etkiler. Bankalar ve ödeme kuruluşları bu süreçte genellikle blokeli POS ve komisyonlu POS olmak üzere iki temel çalışma modeli sunar.
Blokeli POS’ta satış tutarı belirlenen süre sonunda hesaba aktarılırken komisyonlu POS’ta ödeme daha erken yapılır ancak işlem tutarından komisyon kesilir.
Peki blokeli POS nasıl çalışır, komisyonlu POS ile arasındaki farklar nelerdir ve işletmeler için hangi model daha avantajlıdır?
Blokeli POS nedir?
Blokeli POS, kartla yapılan satışlardan oluşan tutarın banka veya ödeme kuruluşu tarafından belirli bir süre bekletildikten sonra işletmenin kullanılabilir hesabına aktarılmasıdır.
İşletme POS üzerinden satışını gerçekleştirir ancak oluşan POS alacağını hemen kullanamaz. Tutar, üye iş yeri sözleşmesinde belirlenen bloke süresinin tamamlanmasının ardından serbest bırakılır.
Geleneksel blokeli çalışma modelinde satış tutarı belirlenen bloke süresi sonunda POS komisyonu kesilmeden hesaba aktarılabilir. Bununla birlikte bazı banka ve ödeme kuruluşları, daha kısa bloke süresi karşılığında indirimli komisyon uygulayabilir.
İş Bankası, blokeli çalışma modelini POS satışlarının komisyon alınmadan belirlenen takvim veya iş günü sonunda hesaba aktarılması şeklinde açıklamaktadır.
POS blokesi nasıl çalışır?
POS blokesi genel olarak şu şekilde işler:
Müşteri kartla ödeme yapar.
Satış işlemi POS sistemi üzerinden onaylanır.
İşlem tutarı işletmenin POS alacağı olarak kaydedilir.
Tutar, sözleşmede belirlenen süre boyunca blokede tutulur.
Bloke süresi tamamlandığında para işletmenin kullanılabilir hesabına aktarılır.
Bloke süresi iş günü veya takvim günü üzerinden hesaplanabilir. İki hesaplama yöntemi arasında özellikle hafta sonu ve resmî tatiller nedeniyle fark oluşabilir.
Takvim günü blokesi
Cumartesi, pazar ve resmî tatiller dâhil olmak üzere bütün günler hesaplamaya katılır.
İş günü blokesi
Genellikle hafta sonları ve resmî tatiller hesaplamaya dâhil edilmez. Bu nedenle aynı gün sayısına sahip bir iş günü blokesi, takvim günü blokesinden daha uzun sürebilir.
POS sözleşmesi imzalanmadan önce bloke süresinin iş günü mü yoksa takvim günü mü olduğu mutlaka kontrol edilmelidir.
Komisyonlu POS nedir?
Komisyonlu POS, kartla yapılan satış tutarının genellikle ertesi gün veya sözleşmede belirtilen kısa süre içinde işletmenin hesabına aktarılması ve bu işlem karşılığında belirli oranda komisyon kesilmesi modelidir.
Örneğin işletme 10.000 TL tutarında satış yapmış ve POS komisyon oranı yüzde 3 olarak belirlenmişse, diğer vergi ve ücretler hariç olmak üzere 300 TL komisyon kesilir. Kalan 9.700 TL işletmenin hesabına aktarılır.
Komisyon oranı şu unsurlara göre değişebilir:
Banka veya ödeme kuruluşu
İşletmenin aylık POS cirosu
İşletmenin faaliyet gösterdiği sektör
Tek çekim veya taksitli satış
Ödemenin hesaba geçme süresi
Kartın yurt içi veya yurt dışı kaynaklı olması
Banka kartı veya kredi kartı kullanılması
Kampanya ve üye iş yeri koşulları
Bloke süresi
Blokeli POS ile komisyonlu POS arasındaki farklar
Blokeli POS ile komisyonlu POS maliyet karşılaştırması
İki modeli 100.000 TL aylık POS cirosu üzerinden karşılaştıralım.
Komisyonlu POS örneği
Aylık POS cirosu: 100.000 TL
Varsayımsal komisyon oranı: %3
Komisyon tutarı: 3.000 TL
İşletmenin hesabına geçen tutar: 97.000 TL
Ödeme zamanı: Ertesi gün
Bu örnekte işletme parasına hızlı ulaşır ancak 3.000 TL komisyon maliyetine katlanır. Komisyona bağlı vergiler ve diğer hizmet ücretleri hesaplamaya ayrıca dâhil edilebilir.
Blokeli POS örneği
Aylık POS cirosu: 100.000 TL
Varsayımsal bloke süresi: 30 gün
POS komisyonu: %0
İşletmenin hesabına geçen tutar: 100.000 TL
Ödeme zamanı: Bloke süresi sonunda
Bu modelde doğrudan POS komisyonu oluşmaz; ancak işletme 100.000 TL’yi 30 gün boyunca kullanamaz.
Bu süre içinde işletmenin kira, personel, vergi, tedarikçi veya mal alımı ödemeleri bulunuyorsa başka bir finansman kaynağına ihtiyaç duyulabilir. Kullanılan kredinin veya kaybedilen ticari fırsatın maliyeti, blokeli POS’un dolaylı maliyetini oluşturur.
Örnekteki oran ve süreler yalnızca karşılaştırma amacıyla kullanılmıştır. Gerçek POS koşulları kuruluş ve işletme özelinde değişir.
Blokeli POS gerçekten komisyonsuz mudur?
Blokeli POS çoğunlukla komisyonsuz POS olarak ifade edilse de her ürün tamamen masrafsız değildir.
Aşağıdaki ücretler ayrıca bulunabilir:
POS cihazı kullanım ücreti
Yazılım ve donanım ücreti
Bakım veya servis ücreti
Hat ve iletişim ücreti
Erken bloke çözüm ücreti
Taksitli işlem komisyonu
Yurt dışı kart işlem ücreti
İade veya ters ibrazla ilgili maliyetler
Vergi ve yasal kesintiler
Bu nedenle yalnızca “yüzde sıfır komisyon” ifadesine bakılmamalı, üye iş yeri sözleşmesindeki toplam maliyet incelenmelidir.
Bloke çözümü nedir?
Bloke çözümü, normal şartlarda ileriki bir tarihte serbest bırakılacak POS alacağının işletmenin talebi üzerine daha erken kullanılabilir hâle getirilmesidir.
İşletmenin beklenmedik bir nakit ihtiyacı oluştuğunda banka, henüz vadesi gelmeyen POS alacağını belirli bir ücret karşılığında hesaba aktarabilir.
Bloke çözüm maliyeti genellikle:
Kalan bloke gününe,
Çözülecek tutara,
Üye iş yeri komisyon koşullarına,
Bankanın güncel fiyatlandırmasına
göre belirlenir.
TCMB düzenlemelerinde POS alacağının kararlaştırılan tarihten önce serbest bırakılması durumunda uygulanabilecek azami bloke çözüm ücretine ilişkin sınırlar bulunmaktadır.
Blokeli model seçilirken yalnızca normal bloke süresi değil, ihtiyaç hâlinde uygulanacak erken bloke çözüm maliyeti de öğrenilmelidir.
Blokeli POS’un avantajları
Komisyon maliyetini azaltabilir
Satış tutarının belirli süre bekletilmesi karşılığında işlem komisyonu uygulanmayabilir veya daha düşük bir oran sunulabilir.
Yüksek cirolu işletmelerde önemli tasarruf sağlayabilir
POS cirosu yükseldikçe küçük komisyon farkları bile toplam maliyette ciddi değişiklik oluşturabilir.
Örneğin aylık 1 milyon TL POS cirosunda komisyon oranındaki yalnızca 1 puanlık fark, diğer kesintiler hariç aylık 10.000 TL maliyet farkı anlamına gelir.
Nakit rezervi güçlü işletmeler için avantajlı olabilir
Satış gelirini hemen kullanmak zorunda olmayan işletmeler, bloke süresini bekleyerek komisyon maliyetini azaltabilir.
Finansal planlama kolaylığı sağlayabilir
Blokeden çıkacak tutarların tarihleri takip edilerek gelecekteki ödeme ve yatırımlar planlanabilir.
Blokeli POS’un dezavantajları
Nakit akışını yavaşlatır
İşletme satış yapmasına rağmen tahsilatını hemen kullanamaz. Özellikle günlük mal alımı yapan işletmeler bu durumdan olumsuz etkilenebilir.
İşletme sermayesi ihtiyacı oluşturabilir
Kira, maaş, tedarikçi ve vergi ödemelerinin karşılanması için ek nakit veya kredi gerekebilir.
Bloke çözüm maliyeti doğabilir
Paraya beklenenden önce ihtiyaç duyulması durumunda bloke çözüm ücreti ödenebilir.
İş günü ve tatil etkisi oluşabilir
İş günü üzerinden hesaplanan blokelerde hafta sonu ve resmî tatiller tahsilat tarihini uzatabilir.
Enflasyon ve finansman maliyeti etkisi yaratabilir
Satış tutarının uzun süre kullanılamaması, yüksek finansman maliyetlerinin bulunduğu dönemlerde komisyon avantajını azaltabilir.
Komisyonlu POS’un avantajları
Tahsilata hızlı erişim sağlar
Satış tutarı genellikle ertesi gün veya kısa süre içinde hesaba geçtiği için işletme ödemelerini daha kolay yönetebilir.
Günlük işletme sermayesini destekler
Hızlı stok yenileyen, günlük mal alan veya sık tedarikçi ödemesi yapan işletmeler için avantaj sağlar.
Kredi ihtiyacını azaltabilir
POS gelirine hızlı ulaşan işletme, kısa vadeli nakit açığını krediyle kapatmak zorunda kalmayabilir.
Nakit akışını öngörülebilir hâle getirir
Günlük satışların kısa süre içinde hesaba geçmesi, ödeme planlamasını kolaylaştırabilir.
Komisyonlu POS’un dezavantajları
Her satıştan komisyon kesilir.
POS cirosu yükseldikçe toplam maliyet artar.
Taksitli işlemlerde daha yüksek oranlar uygulanabilir.
Yurt dışı kartlarda farklı komisyonlar bulunabilir.
Kampanya sona erdiğinde oran değişebilir.
Komisyona ek vergi ve cihaz ücretleri oluşabilir.
Blokeli POS kimler için daha avantajlıdır?
Blokeli POS şu işletmeler için uygun olabilir:
Yeterli nakit rezervi bulunan işletmeler
Satış gelirine hemen ihtiyaç duymayan firmalar
Yüksek POS cirosuna sahip iş yerleri
Tedarikçileriyle uzun vadeli çalışan işletmeler
Komisyon maliyetini azaltmak isteyen firmalar
Sezon içinde güçlü nakit biriktiren işletmeler
Bloke süresini nakit akışına uygun planlayabilen KOBİ’ler
Komisyonlu POS kimler için daha avantajlıdır?
Komisyonlu POS şu işletmeler için daha uygun olabilir:
Günlük mal ve stok alımı yapan iş yerleri
Restoran, market ve akaryakıt gibi nakit döngüsü hızlı sektörler
Kira ve personel ödemeleri için günlük tahsilata ihtiyaç duyanlar
Düşük işletme sermayesiyle çalışan firmalar
Satış gelirini kısa sürede yeniden yatırıma dönüştüren işletmeler
Kredi kullanmak yerine POS gelirine hızlı ulaşmak isteyen KOBİ’ler
Blokeli POS mu, komisyonlu POS mu daha avantajlı?
Bu sorunun tek bir cevabı yoktur. Doğru seçim, POS komisyonu ile parayı bekletmenin maliyetinin karşılaştırılmasına bağlıdır.
Karar verirken şu hesap yapılabilir:
Komisyonlu POS maliyeti = POS cirosu × komisyon oranı
Blokeli POS’un dolaylı maliyeti ise satış tutarının bloke süresi boyunca kullanılamaması nedeniyle ortaya çıkan finansman veya fırsat maliyetidir.
Eğer blokede bekleyen para nedeniyle kullanılacak kredinin maliyeti, komisyonlu POS kesintisinden yüksekse komisyonlu POS daha avantajlı olabilir.
İşletmenin yeterli nakdi bulunuyor ve bloke süresinde ek finansmana ihtiyaç duyulmuyorsa blokeli POS daha düşük maliyetli olabilir.
POS teklifi karşılaştırırken nelere dikkat edilmeli?
POS seçerken aşağıdaki bilgiler birlikte değerlendirilmelidir:
Tek çekim komisyon oranı
Taksitli işlem oranları
Bloke süresi
Blokenin iş günü veya takvim günü olması
Ertesi gün ödeme seçeneği
Erken bloke çözüm ücreti
POS cihazı kullanım bedeli
Yazılım, donanım ve bakım ücretleri
Aylık minimum ciro şartı
Kampanya süresi
Kampanya sonrası uygulanacak oran
Yurt dışı kart komisyonu
Paranın hesaba geçiş saati
Taahhüt ve iptal koşulları
Sıkça Sorulan Sorular
Blokeli POS’ta para kaç günde hesaba geçer?
Bloke süresi banka, ödeme kuruluşu ve üye iş yeri sözleşmesine göre değişir. Süre iş günü veya takvim günü olarak belirlenebilir.
Blokeli POS’ta hiç komisyon alınmaz mı?
Geleneksel modelde bloke süresi sonunda komisyonsuz aktarım yapılabilir. Ancak bazı ürünlerde bloke süresine rağmen düşük oranlı komisyon uygulanabilir. Ayrıca cihaz ve hizmet ücretleri bulunabilir.
POS blokesi erken kaldırılabilir mi?
Bankanın sunduğu bloke çözüm hizmeti varsa satış tutarı belirli bir ücret karşılığında daha erken kullanılabilir hâle getirilebilir.
Komisyonlu POS’ta para aynı gün hesaba geçer mi?
Ürüne göre aynı gün, ertesi gün veya belirlenen başka bir tarihte aktarılabilir. Kesin ödeme zamanı üye iş yeri sözleşmesinde yer alır.
Taksitli satışlarda blokeli POS kullanılabilir mi?
Kullanım koşulları bankaya ve ödeme kuruluşuna göre değişir. Taksitli işlemlerde farklı bloke süreleri veya komisyon oranları uygulanabilir.
Blokeli POS hesabındaki para kullanılabilir mi?
Tutar bloke süresi boyunca kullanılabilir bakiyeye aktarılmadığı için harcanamaz veya başka hesaba gönderilemez. Bloke süresi tamamlandığında serbest bırakılır.
Sonuç
Blokeli POS, tahsilatını belirli bir süre bekletebilen işletmelere komisyon avantajı sağlayabilir. Komisyonlu POS ise satış gelirine hızlı erişim sağlayarak işletmenin günlük nakit akışını destekler.
Doğru POS modeli belirlenirken yalnızca ilan edilen komisyon oranına değil; bloke süresine, paranın hesaba geçiş tarihine, erken bloke çözüm maliyetine, cihaz ücretlerine ve işletmenin finansman ihtiyacına birlikte bakılmalıdır.
Kobi Pratik POS Komisyon Hesaplama Aracı ile farklı komisyon oranlarında hesabınıza geçecek net tutarı hesaplayabilir; bankaların ve ödeme kuruluşlarının güncel POS tekliflerini karşılaştırarak işletmenize uygun çözüme başvurabilirsiniz.
Bilgilendirme: POS komisyon oranları, bloke süreleri, vergi ve hizmet ücretleri kuruluşa, sektöre ve işletmenin ticari koşullarına göre değişebilir. Başvuru öncesinde güncel üye iş yeri sözleşmesini ve toplam maliyeti kontrol ediniz.