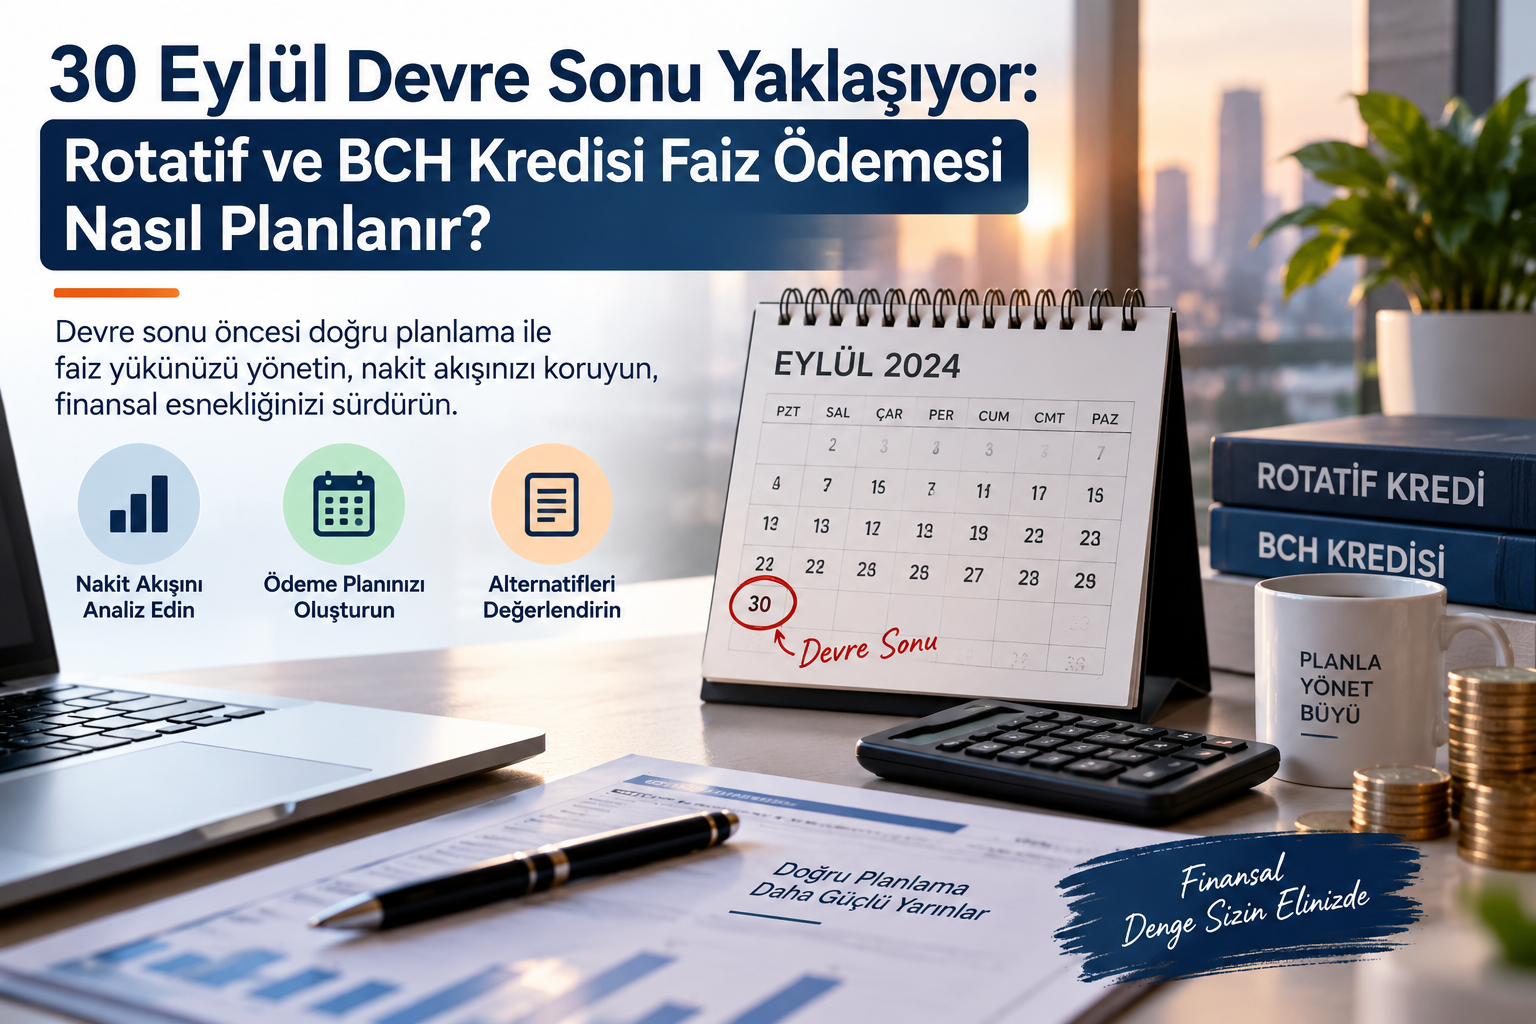
30 Eylül Devre Sonu Yaklaşıyor: Rotatif ve BCH Kredisi Faiz Ödemesi Nasıl Planlanır?
30 Eylül, rotatif kredi veya Borçlu Cari Hesap (BCH) kredisi kullanan işletmeler açısından önemli finansal tarihlerden biridir. İşletmelerin kısa vadeli nakit ihtiyaçlarını karşılamak amacıyla kullandığı bu kredilerde faiz tahsilatı çoğunlukla mart, haziran, eylül ve aralık aylarının sonunda gerçekleştirilir. Bu nedenle 30 Eylül yaklaşırken ödenecek faiz tutarının önceden hesaplanması ve işletmenin nakit akışının buna göre düzenlenmesi gerekir.
Rotatif ve BCH Kredisi Nedir?
Rotatif kredi ile Borçlu Cari Hesap kredisi, bankanın işletmeye belirli bir limit tanımladığı ve işletmenin ihtiyaç duyduğu tutarı bu limit içerisinden kullanabildiği esnek ticari kredi türleridir. İşletme, kullandığı tutarı kısmen veya tamamen kapatabilir; limitin yeniden kullanılabilir hale gelmesi durumunda finansmana tekrar erişebilir.
Bu kredilerin en önemli özelliklerinden biri, faizin genellikle yalnızca kullanılan kredi tutarı ve kullanım süresi üzerinden hesaplanmasıdır. Ancak faiz oranı piyasa koşullarına bağlı olarak değişebildiği için kredi uzun süre kapatılmadan kullanıldığında toplam finansman maliyeti yükselebilir.
30 Eylül Devre Sonu Ne Anlama Geliyor?
Rotatif ve BCH kredilerinde faiz tahsilatı, kredi sözleşmesine ve bankanın uygulamasına göre farklılaşabilmekle birlikte çoğunlukla üçer aylık dönemlerde yapılır. Yaygın devre sonu tarihleri 31 Mart, 30 Haziran, 30 Eylül ve 31 Aralık’tır.
30 Eylül devre sonunda banka; ilgili dönemde kullanılan kredi bakiyesini, kullanım günlerini ve uygulanan faiz oranlarını dikkate alarak faiz tahakkuku oluşturabilir. Faize ek olarak yürürlükteki vergiler ile sözleşmede bulunan ücret ve komisyonlar da toplam ödeme tutarını etkileyebilir. Kesin tutar için bankanın bildirdiği ödeme bilgileri ve kredi sözleşmesi kontrol edilmelidir.
Devre Sonu Faizi Nasıl Hesaplanır?
Rotatif kredi faizinin temel hesaplama mantığı şu şekildedir:
Kullanılan kredi tutarı × yıllık faiz oranı × kullanım gün sayısı ÷ 365
Ancak kredi bakiyesi veya faiz oranı dönem içerisinde değiştiyse her kullanım aralığının ayrı ayrı hesaplanması gerekir. Bu nedenle yalnızca mevcut kredi bakiyesine bakarak yapılacak basit bir hesaplama, gerçek devre sonu faizini tam olarak göstermeyebilir.
Örneğin işletme, kredi limitinin bir bölümünü dönem boyunca kullanmış, daha sonra kısmi ödeme yapmış veya yeniden kredi kullanmış olabilir. Böyle bir durumda her bakiye değişikliği faiz maliyetini etkiler. Vergi, fon, komisyon ve bankaya özgü hesaplama yöntemleri de toplam ödemeye ayrıca yansıyabilir.
İşletmeler 30 Eylül’den Önce Neleri Kontrol Etmeli?
İlk olarak bankadan tahmini devre sonu faiz tutarı öğrenilmeli ve ödeme tarihinde hesapta yeterli bakiye bulunup bulunmadığı kontrol edilmelidir. İşletmenin vergi, SGK, çek, tedarikçi ve personel ödemeleri de aynı döneme denk geliyorsa kısa vadeli nakit akışı bütün olarak değerlendirilmelidir.
Kullanılmayan nakit bulunuyorsa rotatif kredi bakiyesinin kısmen kapatılmasının maliyeti azaltıp azaltmayacağı incelenebilir. Mevcut kredi maliyeti yükseldiyse rotatif kredi; spot kredi, taksitli ticari kredi veya farklı işletme sermayesi seçenekleriyle karşılaştırılabilir. Ancak yeni bir kredi kullanarak mevcut borcu kapatma kararı yalnızca aylık faiz oranına göre verilmemelidir. Toplam faiz, vade, vergi, tahsis ücreti, komisyon ve geri ödeme yapısı birlikte değerlendirilmelidir.
Devre Sonu Faizi Ödenmezse Ne Olur?
Devre sonu faizinin zamanında ödenmemesi, kredi hesabının gecikmeye düşmesine ve ek maliyet oluşmasına yol açabilir. Gecikmenin devam etmesi işletmenin banka nezdindeki değerlendirmesini, kredi limitlerini ve ileride yapacağı finansman başvurularını olumsuz etkileyebilir.
Bu nedenle ödeme güçlüğü bekleyen işletmelerin son günü beklemeden bankalarıyla görüşmesi önemlidir. Limit düzenlemesi, kredi türünün değiştirilmesi, yapılandırma veya alternatif işletme sermayesi çözümleri bankanın değerlendirmesine bağlı olarak gündeme gelebilir.
Rotatif Kredi mi, Alternatif Ticari Kredi mi?
Rotatif kredi, gün içinde değişebilen nakit ihtiyacı bulunan ve kullandığı bakiyeyi kısa sürede kapatabilen işletmeler için esnek bir çözüm olabilir. Buna karşılık borcun uzun süre açık kalması, değişken faiz yapısı ve üç aylık faiz ödemeleri nakit akışı üzerinde baskı oluşturabilir.
Ödeme planını önceden görmek isteyen işletmeler için taksitli ticari kredi; belirli bir süre için sabit finansman ihtiyacı bulunan işletmeler için ise spot kredi alternatif olabilir. En uygun seçenek, işletmenin finansman ihtiyacının süresine, ödeme gücüne ve toplam kredi maliyetine göre belirlenmelidir.
30 Eylül Öncesinde Kredi Seçeneklerini Karşılaştırın
Devre sonu faiz ödemesinin işletme bütçesini zorlamasını beklemeden mevcut kredi bakiyenizi ve tahmini faiz maliyetinizi kontrol edin. KOBİ Pratik üzerinden ticari kredi seçeneklerini inceleyebilir, bankaların işletmelere sunduğu finansman alternatiflerini karşılaştırabilir ve uygun seçenekler için başvuruda bulunabilirsiniz.
30 Eylül devre sonu yaklaşırken finansman ihtiyacınızı son güne bırakmayın. Avantajlı ticari kredi seçeneklerini karşılaştırmak ve başvuru yapmak için KOBİ Pratik’i kullanın.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Faiz tahsilat tarihi, hesaplama yöntemi, vergi, ücret ve komisyonlar bankaya ve kredi sözleşmesine göre değişebilir. Kesin ödeme tutarı için çalıştığınız bankadan bilgi alınız.